 Seguinos
El atraso en el pago de créditos creció con fuerza durante los últimos meses. Un informe del CEPA relacionó el fenómeno con la pérdida de ingresos y el incremento de gastos esenciales como luz, gas, agua y transporte.

Las dificultades para llegar a fin de mes también empiezan a reflejarse con fuerza en las deudas. La morosidad de las familias argentinas registró un fuerte crecimiento, tanto en créditos otorgados por bancos como en financiaciones provenientes de entidades no bancarias.
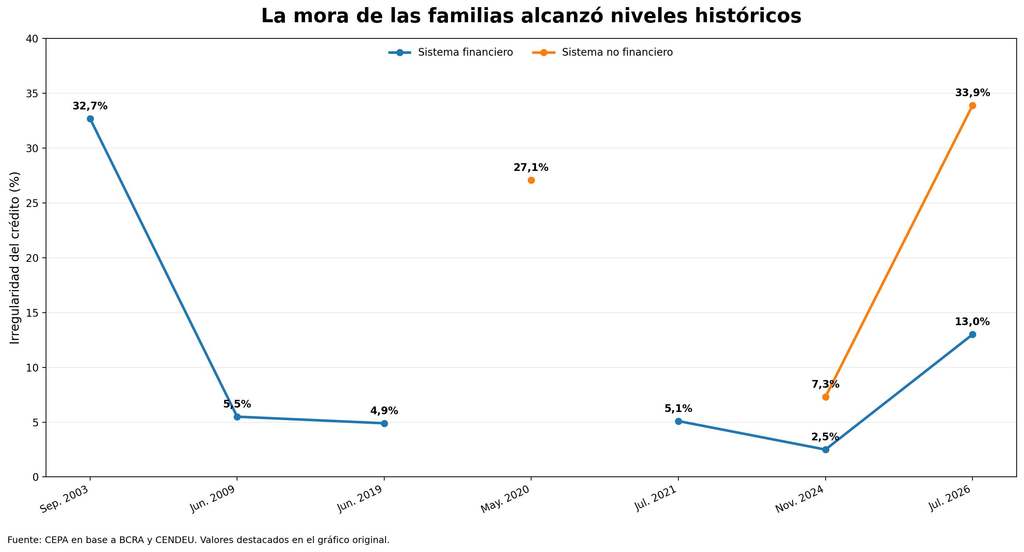
Según un relevamiento del Centro de Economía Política Argentina (CEPA), la mora de las familias con el sistema no financiero habría pasado del 7,3% en noviembre de 2024 al 33,9% en julio de 2026, ubicándose por encima de registros observados durante otros períodos críticos de la economía argentina.
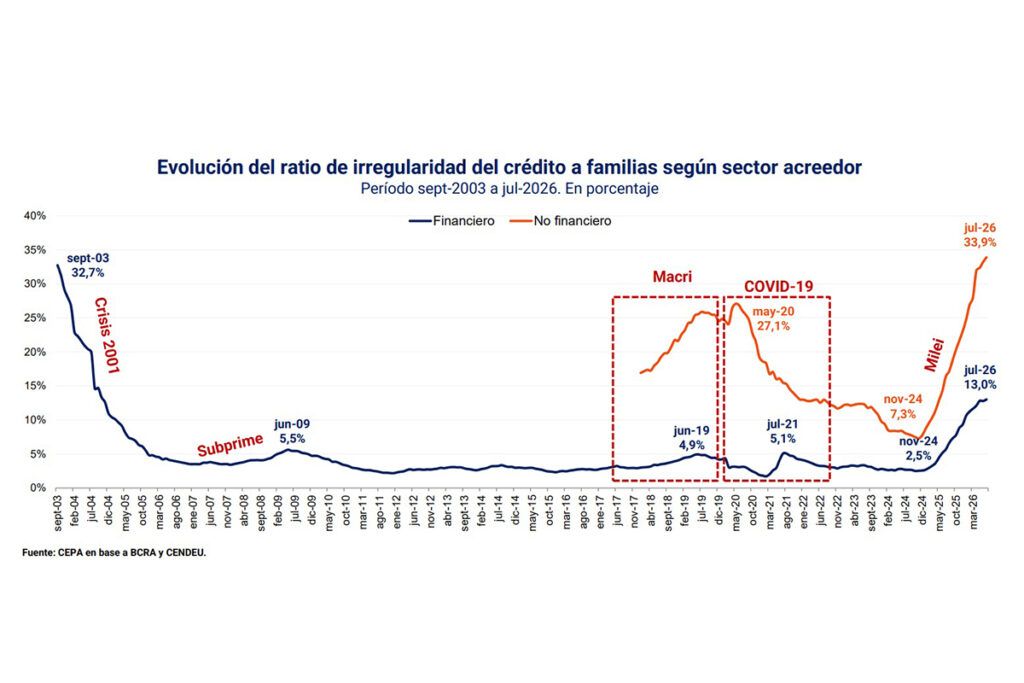
En el sistema bancario también se observa un marcado deterioro. El último Informe sobre Bancos publicado por el Banco Central confirmó que en julio de 2026 el indicador de mora correspondiente a las familias alcanzó el 12,9%. Un año antes, en julio de 2025, se encontraba en 5,6%.
El bolsillo, cada vez más ajustado
El estudio del CEPA atribuye buena parte del incremento de los atrasos a la pérdida de poder adquisitivo de los hogares y al crecimiento de los gastos fijos.
De acuerdo con los datos difundidos por el centro de estudios, el salario registrado, ajustado según la estructura de gastos de los hogares de la ENGHo 2017/18, habría sufrido una caída del 14,3% entre noviembre de 2023 y junio de 2026.
A este escenario se suma el incremento acumulado de diferentes servicios. Según el relevamiento, mientras los salarios registrados aumentaron 268% en términos nominales durante el período analizado, el gas habría aumentado 2.071%, el transporte 1.442%, el agua 544% y la energía eléctrica 393%.
El análisis plantea que este desfasaje obliga a destinar una proporción mayor de los ingresos a cubrir servicios y gastos básicos, reduciendo el dinero disponible para afrontar cuotas, tarjetas y préstamos.
Los préstamos personales, entre los más complicados
Los datos oficiales del Banco Central ya venían mostrando señales de alerta entre quienes recurren a sistemas de financiamiento alternativos.
En febrero de 2026, la irregularidad de los préstamos personales otorgados por proveedores no financieros alcanzaba el 34,1%, mientras que para las tarjetas de crédito de ese segmento se ubicaba en 19,4%.
La situación también se profundizó dentro de los bancos: la mora de las familias pasó de 5,6% en julio de 2025 a 12,9% en julio de 2026, es decir, más del doble en apenas doce meses.
Una señal que preocupa
El crecimiento de la morosidad muestra las dificultades que atraviesa una parte de los hogares para cumplir con sus compromisos financieros.
Sin embargo, el Banco Central señaló que el sistema financiero mantiene elevados niveles de cobertura, liquidez y capital. En julio, las previsiones constituidas por las entidades equivalían al 87,6% de la cartera en situación irregular.
El dato no deja de encender una señal de atención: cada vez más familias están teniendo problemas para pagar sus créditos, mientras los gastos cotidianos continúan ocupando una parte importante del presupuesto mensual.
También te puede interesar
-
Paro en la UNSa: docentes frenarán las actividades durante tres días
-
Dolor en la música salteña por la muerte de Lucas Montanaro, tecladista de Canto 4
-
Una charla de otro planeta: un científico de la NASA llega a Salta y será gratis
-
Era Milei · “El que tenga plata podrá atenderse”: dura advertencia en Salta por los cambios en discapacidad
-
Preocupación en las aulas: detectaron una baja en el rendimiento cognitivo de los alumnos